Escolher o CNAE apenas procurando uma descrição que “pareça próxima” do serviço prestado é um erro que pode acompanhar a empresa por anos.
Para prestadores de serviços, essa classificação interfere no cadastro fiscal, na emissão de notas, no tratamento do ISSQN, no Simples Nacional e até na necessidade de licenças ou registros específicos.
Em Belo Horizonte, o cuidado precisa ser ainda maior porque o serviço efetivamente executado deve ser compatível não apenas com o código cadastrado no CNPJ, mas também com o enquadramento adotado perante o município.
Por isso, estruturar corretamente a abertura e regularização de uma empresa prestadora de serviço exige analisar a atividade antes de pensar apenas na alíquota dos impostos.
Isso significa que duas empresas que aparentemente atuam em áreas próximas podem ter tratamentos fiscais diferentes.
Consultoria empresarial, desenvolvimento de software, engenharia, publicidade, apoio administrativo e representação comercial, por exemplo, não devem ser enquadrados automaticamente da mesma forma.
Por isso, definir corretamente o CNAE para prestador de serviço em Belo Horizonte exige entender o que a empresa realmente entrega, como ela fatura, quais atividades geram receita e qual tratamento tributário incide sobre cada serviço.
O que é CNAE para prestador de serviço em Belo Horizonte?
O CNAE para prestador de serviço em Belo Horizonte é o código da Classificação Nacional de Atividades Econômicas utilizado para identificar as atividades exercidas pela empresa. A classificação é padronizada nacionalmente e serve como referência para registros empresariais, cadastros administrativos e análises fiscais.
Na prática, não existe um único CNAE válido para todos os prestadores de serviços. O código correto depende da atividade efetivamente exercida e precisa ser compatível com o objeto social, o CNPJ, os serviços faturados e a realidade operacional da empresa.
As classificações oficiais, códigos e notas explicativas podem ser consultados diretamente na busca da CNAE mantida pelo IBGE e pela CONCLA. As notas explicativas são particularmente relevantes quando existem códigos com descrições semelhantes.
Por que escolher o CNAE correto exige mais do que olhar a descrição do código?
A descrição resumida do CNAE é apenas o primeiro filtro. Para classificar corretamente uma empresa, é necessário analisar a atividade de forma concreta.
Uma consultoria que realiza planejamento empresarial, por exemplo, não necessariamente possui o mesmo enquadramento de uma empresa que executa rotinas administrativas terceirizadas, ainda que ambas utilizem termos semelhantes em suas propostas comerciais.
O ponto central é identificar qual serviço efetivamente gera receita. Para isso, algumas perguntas ajudam a esclarecer a operação:
- O que exatamente é entregue ao cliente?
- Existe produção intelectual, execução operacional ou ambos?
- O serviço envolve desenvolvimento ou licenciamento de software?
- Há cessão ou disponibilização de mão de obra?
- A atividade depende de habilitação ou conselho profissional?
- Existem serviços complementares faturados separadamente?
- A empresa recebe por mais de um tipo de atividade?
Essas respostas ajudam a evitar um problema recorrente: estruturar o cadastro empresarial a partir de uma descrição comercial ampla, sem verificar se ela representa corretamente a atividade executada.
CNAE principal e CNAEs secundários têm funções diferentes
O CNAE principal deve representar a atividade predominante da empresa. Já os CNAEs secundários permitem registrar outras atividades efetivamente desenvolvidas.
Uma agência pode, por exemplo, obter receitas com serviços diferentes dentro da mesma operação. Da mesma maneira, uma empresa de tecnologia pode desenvolver software, prestar consultoria e oferecer suporte técnico.
Nesse tipo de situação, cadastrar apenas uma atividade de forma genérica pode não representar adequadamente o negócio. Por outro lado, adicionar diversos CNAEs apenas “para o caso de precisar” também merece cautela.
Algumas atividades podem trazer exigências específicas, interferir em licenciamentos ou exigir uma nova avaliação do regime tributário. O cadastro deve acompanhar a operação real.
CNAE define sozinho quanto o prestador de serviço paga de imposto?
Não. O CNAE participa da classificação da atividade, mas não determina isoladamente toda a tributação da empresa.
O valor dos impostos depende de outros elementos, entre eles:
- natureza do serviço;
- regime tributário;
- faturamento acumulado;
- folha de pagamento e pró-labore;
- regras de incidência do ISSQN;
- retenções tributárias;
- forma de execução do contrato;
- existência de diferentes atividades dentro da mesma empresa.
Essa análise é um dos motivos pelos quais o planejamento tributário para prestadores de serviço não deve ser reduzido à escolha de um código ou à comparação da primeira alíquota encontrada.
No Simples Nacional, por exemplo, determinadas atividades de serviços ficam sujeitas ao Fator R.
Conforme a Resolução CGSN nº 140/2018, essa relação considera folha de salários, incluídos determinados encargos, e receita bruta acumulada nos períodos estabelecidos pela norma.
Para atividades sujeitas ao Fator R, resultado igual ou superior a 28% direciona a receita ao Anexo III, enquanto resultado inferior a 28% leva à tributação pelo Anexo V.
Portanto, perguntar apenas “qual é a alíquota desse CNAE?” normalmente não é suficiente para saber quanto uma empresa realmente pagará.
Como funciona a escolha do CNAE para prestador de serviço na prática?
Uma classificação bem estruturada pode ser realizada em uma sequência lógica que conecte cadastro, operação e tributação.
1. Identifique exatamente o serviço vendido
O primeiro passo não é procurar códigos. É descrever a operação.
Em vez de registrar simplesmente “consultoria”, por exemplo, deve-se entender qual consultoria é prestada, qual é o objeto contratual, quais entregáveis existem, como o trabalho é executado e de que forma o cliente remunera a empresa.
Quanto mais objetiva for essa análise, menor a chance de escolher um código apenas pela semelhança do nome.
2. Consulte a classificação oficial da CNAE
Depois de compreender a atividade, deve-se confrontá-la com as classes, subclasses e notas explicativas da CNAE.
As notas explicativas são úteis principalmente quando duas classificações parecem próximas, pois indicam atividades compreendidas e, em determinadas situações, atividades que não pertencem àquela classificação.
3. Defina a atividade principal
Se a empresa exerce mais de uma atividade, deve ser avaliada qual representa sua operação predominante.
Essa definição não deve ser baseada apenas na atividade que o empresário considera comercialmente mais relevante. O faturamento e a realidade econômica da empresa também precisam entrar na avaliação.
4. Mapeie as atividades secundárias efetivamente exercidas
Serviços adicionais também precisam ser considerados. Se são contratados, faturados e executados regularmente, pode ser necessária a inclusão das atividades correspondentes no cadastro empresarial.
O objetivo é preservar coerência entre contrato social, CNPJ, emissão de documentos fiscais e operação.
5. Verifique o tratamento no Simples Nacional
Para empresas optantes ou interessadas no Simples Nacional, a análise deve considerar a Lei Complementar nº 123/2006 e as normas do Comitê Gestor do Simples Nacional.
Nem todas as atividades recebem o mesmo tratamento. Determinados serviços podem ser tributados por anexos diferentes e algumas atividades ficam submetidas ao Fator R.
6. Cruze o CNAE com o ISSQN em Belo Horizonte
O CNAE não encerra a análise municipal. Em Belo Horizonte, é necessário verificar como o serviço se enquadra na legislação do Imposto Sobre Serviços de Qualquer Natureza.
A Lei Municipal nº 8.725/2003 disciplina o ISSQN em Belo Horizonte e estabelece a lista de serviços utilizada no município.
Por isso, a classificação empresarial e o código utilizado na emissão da nota fiscal precisam ser analisados em conjunto.
7. Confirme licenças e exigências profissionais
Dependendo da atividade, ainda podem existir exigências relacionadas a:
- conselho profissional;
- responsável técnico;
- licenciamento sanitário;
- licenciamento ambiental;
- autorizações específicas;
- viabilidade do endereço escolhido para a empresa.
Quem ainda está na etapa de constituição pode complementar essa análise com um checklist para abrir empresa prestadora de serviço em Belo Horizonte, evitando que decisões tributárias e cadastrais sejam tomadas separadamente.
Aspectos fiscais que precisam ser analisados antes de definir o CNAE
Simples Nacional: Anexo III, IV ou V não deve ser presumido
Uma atividade de prestação de serviços não é automaticamente tributada pelo Anexo III.
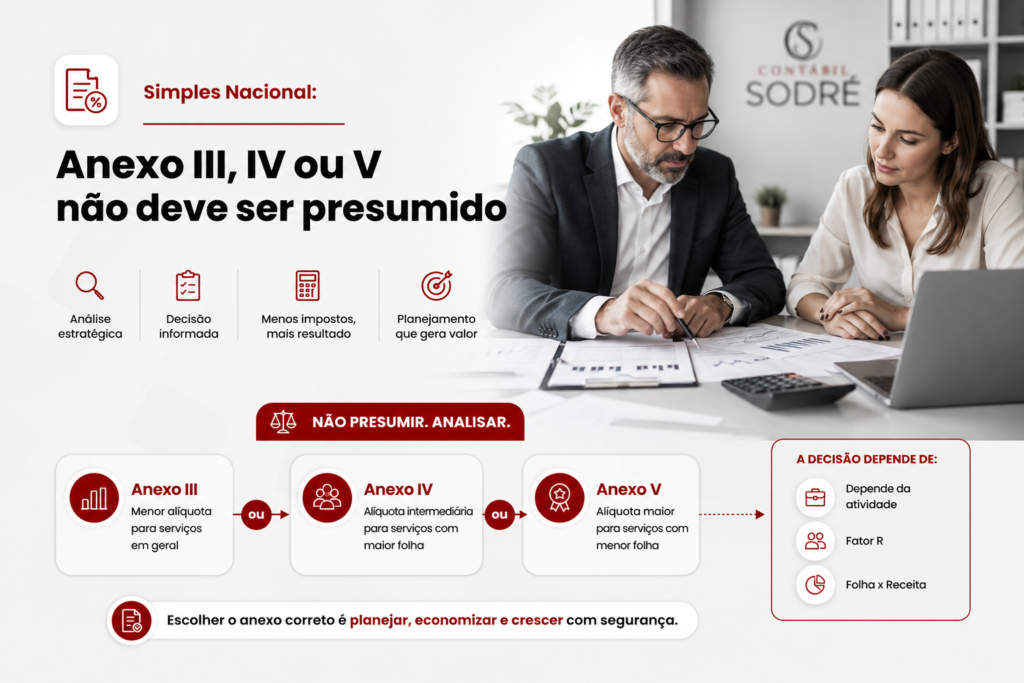
Dependendo do serviço, a receita pode estar sujeita aos Anexos III, IV ou V. Nas atividades submetidas ao Fator R, a diferença é especialmente relevante porque a folha de salários interfere diretamente no enquadramento da receita.
A relação utilizada para análise pode ser representada de forma simplificada por:
Fator R = FS12 ÷ RBT12
Em termos práticos:
- FS12 corresponde à folha de salários considerada nos 12 meses anteriores ao período de apuração, observados os componentes previstos na legislação;
- RBT12 representa a receita bruta total acumulada no período aplicável.
Quando o resultado é igual ou superior a 28%, as atividades submetidas à regra são tributadas pelo Anexo III. Quando fica abaixo de 28%, seguem para o Anexo V.
A regra e os componentes que integram o cálculo também são detalhados nas orientações oficiais do Simples Nacional sobre o Fator R.
Por isso, uma simulação tributária feita apenas com o número do CNAE pode produzir uma conclusão distante do valor efetivamente devido.
ISSQN em Belo Horizonte depende do serviço efetivamente prestado
Prestadores estabelecidos em Belo Horizonte precisam observar a legislação municipal do ISSQN e a natureza do serviço realizado.
A regra nacional do imposto está prevista na Lei Complementar nº 116/2003, que define normas gerais sobre o ISS e apresenta a lista nacional de serviços.
Isso reforça um ponto essencial: a alíquota e o tratamento do ISS não devem ser deduzidos exclusivamente pelo CNAE cadastrado no CNPJ.
Pequenas diferenças na execução do contrato podem alterar o subitem da lista de serviços, a responsabilidade pelo recolhimento, a possibilidade de retenção e outras condições fiscais.
Retenção de ISS também precisa entrar na análise
Nem sempre o ISS é simplesmente recolhido pelo prestador em sua apuração habitual.
A legislação prevê situações específicas de responsabilidade tributária e hipóteses em que o imposto pode ser devido em local diferente do estabelecimento prestador.
Por isso, o município do cliente, o local da execução, a natureza da atividade e as condições contratuais precisam ser avaliados antes de concluir como determinado serviço será tributado.
Objeto social não pode contradizer a operação
O contrato social precisa acompanhar a realidade da empresa.
Imagine uma empresa registrada apenas para consultoria administrativa que passa a desenvolver software e faturar regularmente por esse novo serviço. Mesmo que a empresa continue emitindo notas, existe uma mudança operacional que merece revisão cadastral.
Quando novas fontes de receita surgem, pode ser necessário avaliar:
- alteração do objeto social;
- inclusão de CNAE secundário;
- atualização do CNPJ;
- atualização de cadastros municipais;
- novas licenças;
- reflexos no Simples Nacional;
- mudanças na apuração dos tributos.
CNAE, Simples Nacional e ISS: entenda a relação
| Elemento | O que determina | Ponto de atenção |
| CNAE | Classifica a atividade econômica exercida | Deve representar o serviço real |
| CNAE principal | Identifica a atividade predominante | Não deve ser escolhido apenas pela menor tributação aparente |
| CNAE secundário | Registra outras atividades exercidas | Deve existir correspondência com a operação |
| Simples Nacional | Regime que reúne diversos tributos em uma sistemática própria | A receita de serviços pode seguir anexos diferentes |
| Fator R | Direciona determinadas receitas entre os Anexos III e V | Depende da relação entre folha e receita, e não apenas do CNAE |
| ISSQN | Imposto municipal incidente sobre os serviços previstos em lei | A tributação depende da natureza do serviço e da legislação aplicável |
| Código do serviço | Identifica o tratamento da prestação para fins municipais | Precisa ser compatível com o serviço faturado |
| NFS-e | Documenta a prestação realizada | Descrição, código do serviço e tributação precisam refletir a operação |
A tabela demonstra por que a definição do CNAE deve fazer parte de um diagnóstico tributário mais amplo.
Empresas que desejam compreender melhor o impacto dessas variáveis também podem consultar o conteúdo sobre impostos para prestadores de serviço em Belo Horizonte.
O CNAE com menor tributação é sempre a melhor escolha?
Não. A escolha do CNAE deve partir da atividade efetivamente exercida, e não da busca pelo código com a menor alíquota aparente.
Uma empresa pode encontrar dois códigos com descrições parecidas e perceber que um deles parece conduzir a uma tributação menor. Isso não autoriza a utilização do código mais econômico se ele não corresponder ao serviço realizado.
O planejamento tributário atua em outra etapa.
Primeiro, classifica-se corretamente a operação. Depois, dentro das alternativas permitidas pela legislação, avaliam-se regime tributário, estrutura societária, folha de pagamento, pró-labore, margem, precificação e outras variáveis capazes de produzir economia tributária legítima.
Essa sequência evita transformar planejamento tributário em uma simples alteração cadastral sem sustentação operacional.
Exemplo prático: uma consultoria pode ter tributação diferente de outra?
Sim.
Considere duas empresas estabelecidas em Belo Horizonte.
A primeira presta efetivamente consultoria empresarial, produzindo diagnósticos, planos de ação e orientações especializadas.
A segunda disponibiliza profissionais responsáveis pela execução recorrente de rotinas administrativas dentro da operação do cliente.
Comercialmente, ambas podem utilizar expressões como “consultoria”, “gestão” ou “serviços empresariais”. A natureza efetiva das prestações, entretanto, não é necessariamente a mesma.
Isso mostra por que contratos, propostas comerciais e notas fiscais devem descrever a operação com precisão. A classificação começa pela realidade do serviço, e não apenas pelo nome utilizado para vendê-lo.
Quando revisar os CNAEs de uma empresa já aberta?
A revisão não precisa ocorrer apenas no momento da constituição. Uma empresa pode mudar significativamente ao longo dos anos enquanto seus cadastros continuam refletindo a operação existente no início das atividades.
Vale revisar a estrutura quando:
- novos serviços passaram a ser oferecidos;
- a empresa mudou sua principal fonte de faturamento;
- surgiram dúvidas recorrentes na emissão da NFS-e;
- clientes começaram a questionar retenções tributárias;
- houve alteração relevante da estrutura operacional;
- a empresa pretende alterar seu regime tributário;
- o objeto social está desatualizado;
- existem CNAEs cadastrados que nunca foram utilizados;
- o faturamento passou a vir de uma atividade secundária.
Empresas que cresceram rapidamente são particularmente suscetíveis a esse desalinhamento. O negócio evolui, mas contrato social, CNAEs e parametrizações fiscais podem permanecer iguais.
Principais erros ao escolher CNAE para prestadores de serviços
1. Copiar o CNAE de um concorrente
Erro: utilizar a classificação de outra empresa porque ela atua aparentemente no mesmo segmento.
Impacto: empresas visualmente semelhantes podem executar contratos e serviços diferentes, resultando em enquadramento fiscal inadequado.
Como evitar: analisar contratos, entregáveis, rotina operacional e fontes de receita da própria empresa.
2. Escolher o código pela menor alíquota
Erro: partir da tributação desejada e procurar um CNAE que aparentemente permita alcançá-la.
Impacto: risco de incompatibilidade cadastral, reclassificação da atividade, diferenças tributárias e necessidade de regularização.
Como evitar: classificar a operação primeiro e realizar o planejamento tributário posteriormente.
3. Ignorar atividades secundárias
Erro: manter apenas a atividade originalmente cadastrada mesmo depois da criação de novas linhas de serviços.
Impacto: divergências entre objeto social, CNPJ, contratos e notas fiscais.
Como evitar: revisar periodicamente quais atividades efetivamente geram receita.
4. Confundir CNAE com código de serviço municipal
Erro: considerar que o CNAE e o enquadramento municipal do serviço representam exatamente a mesma classificação.
Impacto: preenchimento inadequado da NFS-e e aplicação incorreta das regras de ISSQN.
Como evitar: cruzar CNAE, descrição contratual, atividade executada e legislação municipal de Belo Horizonte.
5. Desconsiderar o Fator R
Erro: simular o Simples Nacional utilizando somente a alíquota nominal inicial de determinado anexo.
Impacto: projeção tributária diferente daquela que poderá ocorrer na apuração mensal.
Como evitar: analisar folha, pró-labore, encargos considerados pela legislação e faturamento acumulado.
6. Manter CNAEs antigos após mudar a operação
Erro: continuar utilizando a estrutura cadastral inicial mesmo depois de mudanças relevantes no modelo de negócio.
Impacto: cadastro que deixa de representar a realidade econômica da empresa.
Como evitar: revisar CNAEs, objeto social e tratamento tributário sempre que houver mudança significativa dos serviços.
Benefícios de definir corretamente o CNAE
Maior segurança fiscal
A classificação coerente reduz divergências entre atividade econômica, contrato social, documentos fiscais e obrigações tributárias.
Isso melhora a capacidade da empresa de demonstrar por que determinado enquadramento foi utilizado caso ocorram fiscalizações ou questionamentos.
Tributação compatível com a operação
O objetivo não é simplesmente buscar a menor alíquota nominal, mas aplicar corretamente as regras e utilizar de forma legítima as oportunidades previstas na legislação.
Quando o enquadramento está bem estruturado, o planejamento tributário passa a trabalhar sobre informações mais confiáveis.
Menos retrabalho na emissão de notas
Dúvidas envolvendo código de serviço, retenções, descrição da atividade e tributação costumam aparecer com maior frequência quando o cadastro inicial foi realizado sem análise suficiente.
Uma estrutura coerente facilita a parametrização da emissão fiscal e reduz correções posteriores.
Melhor planejamento do crescimento
Antes de lançar um novo serviço, a empresa consegue avaliar impactos cadastrais, fiscais, regulatórios e operacionais.
Isso permite incorporar novas fontes de receita sem deixar a regularização para depois.
Decisões tributárias mais precisas
Simples Nacional, Lucro Presumido e Lucro Real não devem ser comparados com informações incompletas sobre as receitas e atividades da empresa.
Quanto melhor o mapeamento operacional, maior a qualidade das projeções utilizadas para decidir o regime e estruturar a empresa.
Perguntas frequentes sobre CNAE para prestador de serviço em Belo Horizonte
1.Qual CNAE devo usar para prestar serviços em Belo Horizonte?
Não existe um CNAE geral para todo prestador. O código deve corresponder à atividade efetivamente exercida. É necessário analisar o serviço, os entregáveis, a forma de contratação e as atividades que geram receita antes de definir a classificação.
2.Posso ter mais de um CNAE na mesma empresa?
Sim. Uma empresa pode possuir CNAE principal e atividades secundárias. Os códigos adicionais devem ser compatíveis com os serviços efetivamente exercidos e com a estrutura formal do negócio.
3.CNAE determina a alíquota do ISS em Belo Horizonte?
Não isoladamente. O ISSQN depende da natureza do serviço, do enquadramento na lista de serviços e das regras municipais aplicáveis. CNAE, código do serviço e atividade efetivamente executada precisam ser analisados em conjunto.
4.Todo prestador de serviço no Simples Nacional paga pelo Anexo III?
Não. Existem serviços sujeitos a diferentes anexos do Simples Nacional. Algumas atividades dependem do Fator R e podem ser tributadas pelo Anexo III ou pelo Anexo V conforme a relação entre folha e receita.
5.Posso alterar o CNAE de uma empresa que já está funcionando?
Sim. Quando a operação muda ou o cadastro deixa de representar a realidade empresarial, podem ser necessárias alterações societárias e cadastrais. Antes da mudança, porém, os efeitos fiscais, municipais e regulatórios devem ser avaliados.
6.Um CNAE errado pode fazer a empresa pagar imposto a mais?
Pode. Um enquadramento incompatível pode resultar em tratamento tributário inadequado, dificultar o planejamento fiscal e gerar inconsistências no ISS ou no Simples Nacional. Também existe o risco oposto: recolher menos do que o devido e formar um passivo tributário.
Como evitar tributação incompatível ao escolher o CNAE?
A definição do CNAE para prestador de serviço em Belo Horizonte deve começar pela atividade econômica real e terminar em uma análise integrada do enquadramento fiscal.
Na prática, é recomendável verificar:
- serviço efetivamente prestado;
- contratos e fontes de receita;
- CNAE principal e CNAEs secundários;
- objeto social;
- possibilidade e conveniência do enquadramento no Simples Nacional;
- anexo aplicável a cada receita;
- eventual incidência do Fator R;
- classificação do serviço para o ISSQN;
- código utilizado na NFS-e;
- retenções e obrigações relacionadas à atividade.
Quando esses elementos são analisados separadamente, aumentam as chances de surgirem inconsistências. Quando fazem parte do mesmo planejamento, o cadastro passa a representar melhor a empresa e a tributação se torna mais previsível.
Escolha do CNAE deve fazer parte do planejamento tributário
O CNAE para prestador de serviço em Belo Horizonte não é apenas uma informação utilizada na abertura do CNPJ. Ele é um dos elementos que conectam atividade econômica, cadastro empresarial, emissão fiscal e tributação.
O código correto precisa representar o que a empresa realmente entrega. A partir dessa definição, entram as demais análises: CNAEs secundários, Simples Nacional, Fator R, ISSQN, retenções, NFS-e e obrigações específicas.
Tentar reduzir impostos escolhendo primeiro um CNAE aparentemente mais vantajoso inverte essa lógica e pode criar incompatibilidades que somente serão percebidas quando a empresa precisar alterar cadastros, responder a uma fiscalização ou corrigir sua tributação.
O caminho mais consistente é mapear a operação, classificar as atividades e, somente depois, comparar as alternativas tributárias permitidas para aquela realidade empresarial.
Revise o enquadramento da sua empresa com a SODRÉ
Se sua empresa presta serviços em Belo Horizonte e existem dúvidas sobre CNAE, Simples Nacional, ISSQN, emissão de notas ou regime tributário, a análise não deve ficar limitada ao cadastro do CNPJ.
A SODRÉ atua com serviços contábeis, assessoria fiscal, planejamento tributário, abertura e regularização de empresas, ajudando prestadores de serviços a organizar o enquadramento de acordo com a atividade efetivamente exercida.
Uma revisão técnica permite confrontar CNAEs, objeto social, serviços faturados, tratamento do ISSQN e regime tributário para identificar inconsistências e oportunidades de ajuste antes que elas se transformem em custos ou riscos fiscais.
Se sua atividade mudou, o faturamento cresceu ou há dúvidas sobre a compatibilidade do enquadramento atual, fale com um especialista da SODRÉ para avaliar a estrutura contábil e tributária da empresa.