Restaurantes, bares, lanchonetes e estabelecimentos semelhantes podem recolher mais tributos do que deveriam quando tratam todas as vendas da mesma forma na apuração fiscal.
Um dos pontos que merece atenção é a comercialização de produtos submetidos à tributação concentrada de PIS e Cofins.
O problema aparece com frequência quando bebidas e outros itens revendidos pelo estabelecimento são incluídos na receita tributável sem a segregação adequada.
No Simples Nacional, por exemplo, isso pode fazer com que os percentuais correspondentes ao PIS/Pasep e à Cofins sejam considerados no DAS mesmo quando a legislação determina tratamento diferenciado para aquela receita.
Não significa, porém, que qualquer bebida vendida pelo restaurante gere automaticamente redução tributária. É necessário verificar produto, classificação fiscal, legislação aplicável, posição do estabelecimento na cadeia e forma como a receita foi declarada.
Por isso, uma revisão de PIS e Cofins monofásicos para restaurantes deve partir dos documentos fiscais e dos produtos efetivamente vendidos, e não apenas do faturamento total do negócio.
Essa análise faz parte de uma gestão tributária para restaurantes capaz de identificar distorções antes que elas comprometam continuamente a margem.
O que são PIS e Cofins monofásicos para restaurantes?
PIS e Cofins monofásicos para restaurantes referem-se, na prática, ao tratamento tributário aplicado a determinadas mercadorias cuja tributação dessas contribuições fica concentrada em etapas específicas da cadeia.
Quando o restaurante atua como revendedor de produtos alcançados pelo regime e cumpre as condições previstas na legislação, a receita correspondente pode receber tratamento diferenciado na apuração.
No Simples Nacional, a segregação correta permite que o sistema desconsidere os percentuais de PIS e Cofins dessas receitas, mantendo os demais tributos normalmente devidos.
É justamente na ausência dessa separação que surgem muitos pagamentos indevidos.
Por que restaurantes podem pagar PIS e Cofins indevidamente?
A lógica da tributação concentrada é diferente da tributação comum.
Em determinados setores, a legislação atribui uma carga maior de PIS e Cofins ao fabricante ou importador e prevê tratamento diferenciado nas etapas seguintes de comercialização, conforme o produto e a operação.
No caso de determinadas bebidas, por exemplo, a Lei nº 13.097/2015 estabelece regras específicas para produtos classificados em determinados códigos da TIPI e disciplina o tratamento das receitas obtidas nas etapas subsequentes de comercialização.
O restaurante pode comprar a mercadoria de um distribuidor e revendê-la ao consumidor final. Se o sistema fiscal ou a apuração mensal tratar essa receita como se estivesse sujeita ao PIS e à Cofins normalmente, uma parcela do DAS pode ser calculada sem considerar o tratamento tributário específico do produto.
O pagamento indevido, portanto, não surge necessariamente porque o restaurante recolheu literalmente o mesmo tributo duas vezes. Ele pode ocorrer porque uma receita que deveria ter sido segregada foi incluída na base comum de cálculo do Simples Nacional.
O erro está muitas vezes no cadastro, não no cálculo
Em diversos estabelecimentos, o cálculo mensal é apenas a consequência de um problema anterior.
O cadastro do produto pode conter:
- NCM incorreto;
- descrição genérica da mercadoria;
- ausência de identificação da tributação concentrada;
- parametrização fiscal incompatível com o produto;
- integração inadequada entre sistema de vendas e sistema contábil;
- receitas de alimentação e revenda de bebidas agrupadas sem distinção.
Quando todas as vendas chegam à contabilidade em um único bloco de faturamento, identificar quais receitas possuem tratamento diferenciado torna-se mais difícil.
Por isso, a revisão tributária começa na qualidade da informação fiscal. Essa lógica também deve fazer parte de um planejamento tributário para bares e restaurantes estruturado a partir das características reais da operação.
Quais produtos vendidos por restaurantes podem exigir atenção?
Não existe uma lista genérica que possa ser aplicada a todos os restaurantes sem análise.
A legislação federal prevê regimes concentrados para diferentes grupos de produtos. No setor de alimentação, a atenção costuma recair especialmente sobre determinadas bebidas revendidas ao consumidor final.
A Lei nº 13.097/2015, por exemplo, disciplina a tributação de produtos enquadrados em classificações específicas da TIPI relacionadas, entre outros itens, a águas, refrigerantes, chás, refrescos, cervejas sem álcool, energéticos e cervejas, observadas as classificações, exceções e demais requisitos previstos na própria norma.
Isso não autoriza concluir que toda mercadoria com descrição semelhante esteja automaticamente sujeita ao mesmo tratamento.
A análise deve considerar principalmente:
- NCM do produto;
- descrição fiscal;
- enquadramento na TIPI;
- legislação vigente no período analisado;
- origem da mercadoria;
- posição do restaurante na cadeia de comercialização;
- regime tributário da empresa;
- natureza da operação.
Dois produtos visualmente semelhantes podem ter tratamentos tributários diferentes por causa da classificação fiscal.
Por esse motivo, decisões sobre tributação não devem ser tomadas apenas pelo nome comercial apresentado no cardápio ou no cadastro do fornecedor.
Como funciona o PIS e Cofins monofásicos para restaurantes na prática?
Para um restaurante optante pelo Simples Nacional, o procedimento começa antes do preenchimento do PGDAS-D. É necessário transformar as informações das vendas em dados fiscais confiáveis e rastreáveis.
1. Levantar as mercadorias revendidas
O primeiro passo é extrair do sistema todas as mercadorias comercializadas no período analisado.
O levantamento deve permitir identificar individualmente produtos como bebidas, itens industrializados revendidos e outras mercadorias separadas das preparações produzidas pelo próprio restaurante.
2. Conferir o NCM de cada produto
O NCM — Nomenclatura Comum do Mercosul — é um dos elementos utilizados para verificar o enquadramento tributário da mercadoria.
A classificação não deve ser determinada apenas pelo nome comercial.
“Cerveja”, “água”, “refrigerante” ou “energético”, por exemplo, são descrições comerciais amplas. A legislação tributária utiliza códigos específicos e pode estabelecer exceções dentro da mesma família de produtos.
3. Relacionar o NCM à legislação vigente
Depois da classificação, é necessário confrontar o produto com as leis que disciplinavam PIS e Cofins no período.
No caso das bebidas abrangidas pela Lei nº 13.097/2015, a análise passa pelos dispositivos que delimitam os produtos e estabelecem o tratamento aplicável às vendas realizadas nas diferentes etapas da cadeia.
4. Separar a receita correspondente
Identificados os produtos sujeitos ao tratamento diferenciado, é preciso calcular quanto do faturamento do período corresponde à revenda dessas mercadorias.
Essa segregação precisa ser documentalmente demonstrável. Não é recomendável aplicar um percentual estimado sobre o faturamento total sem suporte nos documentos fiscais e relatórios de venda.
5. Informar corretamente o PGDAS-D
O restaurante optante pelo Simples Nacional precisa segregar corretamente as receitas conforme sua natureza tributária.
O Portal do Simples Nacional reúne sistemas, manuais e orientações oficiais relacionados à apuração do regime.
Quando a receita recebe corretamente o tratamento de tributação concentrada aplicável, o cálculo pode deixar de considerar os percentuais correspondentes ao PIS e à Cofins naquela parcela específica do faturamento.
Esse detalhe é central: produto monofásico não significa faturamento sem impostos.
IRPJ, CSLL, CPP, ICMS e outros componentes eventualmente aplicáveis ao DAS não desaparecem simplesmente porque PIS e Cofins recebem tratamento diferenciado.
6. Revisar períodos anteriores
Quando a empresa identifica que declarou receitas sujeitas à tributação concentrada como receitas comuns, é possível analisar os períodos anteriores para verificar se houve pagamento maior que o devido.
A revisão precisa ser feita competência por competência, preservando a documentação que demonstre a composição da receita e a origem do eventual crédito tributário.
Quais aspectos fiscais precisam ser analisados antes de recuperar valores?
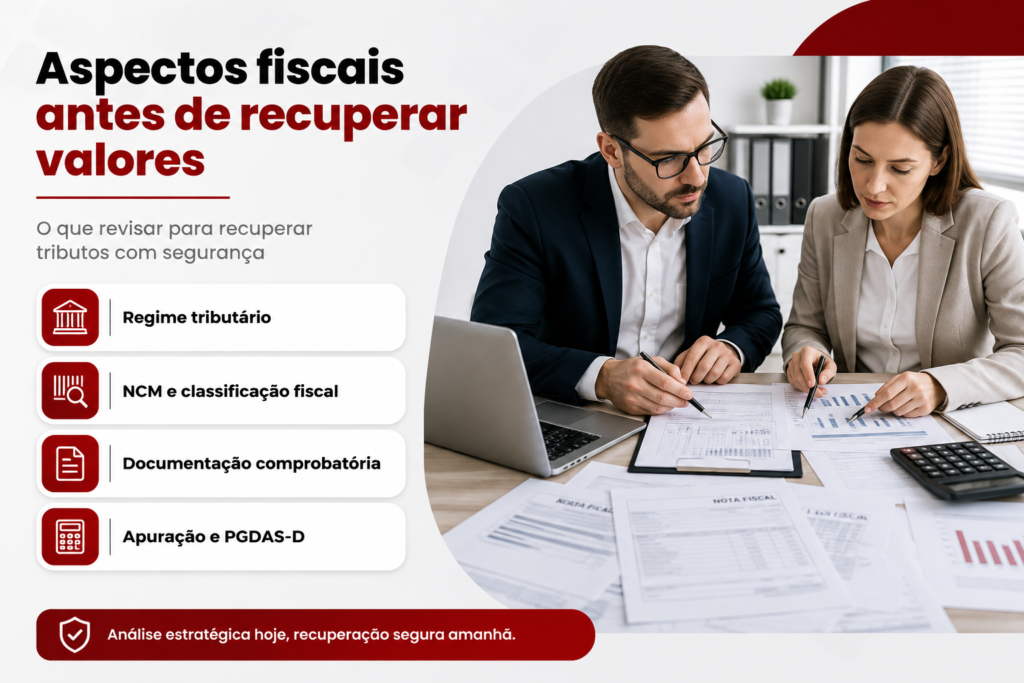
Encontrar produtos potencialmente sujeitos à tributação concentrada é apenas o começo do trabalho.
Uma revisão tecnicamente consistente deve conectar cadastro, documento fiscal, legislação, regime tributário e apuração.
Regime tributário
O tratamento operacional muda conforme a empresa esteja no:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
Para estabelecimentos do Simples, a segregação ocorre dentro da lógica do PGDAS-D. Empresas enquadradas em outros regimes exigem análise própria da legislação de PIS e Cofins, inclusive quanto a alíquotas, créditos, débitos e natureza das receitas.
Classificação fiscal
O NCM precisa estar correto. Recuperar tributos com base em classificação equivocada pode transformar uma oportunidade tributária em passivo fiscal.
Período analisado
A legislação tributária sofre alterações. Por isso, o enquadramento deve ser conferido de acordo com a norma válida em cada competência.
A regra utilizada para um período recente não deve ser automaticamente reproduzida para anos anteriores.
Documentação comprobatória
A empresa deve conseguir demonstrar:
- quais produtos foram vendidos;
- em quais quantidades e valores;
- respectivos NCMs;
- notas fiscais de entrada;
- documentos fiscais de saída;
- faturamento segregado;
- valores originalmente declarados;
- valores recalculados.
Sem rastreabilidade, o valor recuperado fica mais vulnerável a questionamentos.
PGDAS-D e documentos fiscais
As informações declaradas pela empresa precisam manter coerência com documentos fiscais, registros contábeis e demais obrigações transmitidas ao Fisco.
Por isso, corrigir apenas o cálculo do imposto sem conferir as bases que alimentaram a apuração pode manter divergências na operação.
Para restaurantes que também estão revisando processos diante da mudança do sistema de tributação sobre consumo, o conteúdo sobre IBS e CBS para restaurantes complementa essa análise ao abordar os impactos da Reforma Tributária sobre sistemas, preços e controles fiscais.
Onde costumam surgir os pagamentos indevidos de PIS e Cofins?
Os pagamentos indevidos normalmente não decorrem de um único erro isolado. Eles surgem da combinação entre cadastro inadequado, falhas na segregação das receitas e informações incorretas utilizadas na apuração mensal.
| Situação | O que acontece | Possível consequência |
| Receita monofásica declarada como receita comum | O PGDAS-D calcula o DAS sem a segregação necessária | PIS e Cofins podem compor indevidamente a apuração |
| Produtos cadastrados com NCM incorreto | O sistema não identifica o tratamento fiscal adequado | Tributação acima ou abaixo do devido |
| Bebidas e refeições agrupadas no mesmo faturamento | A contabilidade não consegue separar adequadamente as naturezas da receita | Perda do tratamento tributário diferenciado |
| Falta de revisão dos cadastros | Produtos antigos permanecem com parametrização inadequada | Erro recorrente mês após mês |
| Aplicação indiscriminada do monofásico | Produtos não contemplados recebem tratamento reduzido | Risco de cobrança de diferenças, juros e penalidades |
| Recuperação sem documentos | O crédito é apurado apenas por estimativa | Fragilidade em eventual fiscalização |
A tabela mostra que a recuperação tributária não depende apenas da existência de uma regra fiscal favorável. Ela depende da capacidade de demonstrar que aquela receita específica efetivamente se enquadra no tratamento previsto pela legislação.
Como recuperar PIS e Cofins pagos indevidamente no Simples Nacional?
Quando a revisão confirma que o DAS foi calculado sobre receitas que deveriam ter sido segregadas, o procedimento pode envolver retificação das apurações e posterior pedido de restituição ou compensação, conforme o caso e a natureza do crédito.
A Receita Federal disponibiliza o Pedido Eletrônico de Restituição do Simples Nacional para tributos pagos indevidamente ou em valor maior por meio do DAS.
A Receita também informa que o DAS pago indevidamente ou em valor superior ao devido pode, observadas as regras aplicáveis, ser objeto de restituição ou compensação. No caso de compensação, créditos e débitos precisam atender às condições específicas do Simples Nacional.
Outro ponto que precisa ser considerado é o prazo. Segundo as orientações da Receita Federal sobre pagamentos realizados por DAS, o pedido de restituição ou compensação deve observar, em regra, o prazo de cinco anos contados da arrecadação.
Isso torna o acompanhamento periódico relevante: deixar a revisão para depois pode significar perder competências antigas pela passagem do prazo.
Além de analisar possíveis créditos do passado, o estabelecimento precisa corrigir a origem do problema. A contabilidade para bares e restaurantes após a Reforma Tributária exige controles cada vez mais consistentes sobre classificação fiscal, faturamento, notas, sistemas e tributação.
5 erros comuns no tratamento de PIS e Cofins monofásicos
1. Considerar todo o faturamento do restaurante como monofásico
Esse é um dos erros que mais aumentam a exposição fiscal.
O tratamento diferenciado está relacionado a produtos e operações específicos, e não ao simples fato de a empresa exercer atividade de restaurante.
Como evitar: analisar os itens individualmente e segregar apenas as receitas efetivamente enquadradas.
2. Usar apenas o nome do produto para definir a tributação
“Refrigerante”, “cerveja” ou “energético” não substituem uma conferência adequada da classificação fiscal.
Impacto: enquadramentos incorretos podem gerar tanto pagamento excessivo quanto redução tributária sem respaldo legal.
Como evitar: validar NCM, descrição do produto, natureza da operação e legislação correspondente.
3. Não separar receitas no sistema de gestão
Mesmo que o enquadramento esteja correto, a empresa precisa saber quanto faturou com cada grupo de produtos.
Impacto: dificuldade para preencher o PGDAS-D corretamente e para comprovar posteriormente os valores declarados.
Como evitar: integrar cadastro fiscal, frente de caixa, documentos de venda e contabilidade.
4. Recuperar valores com base em percentuais estimados
Aplicar uma média de vendas de bebidas sobre o faturamento histórico pode produzir créditos sem correspondência documental.
Impacto: inconsistências em fiscalizações e risco de questionamento dos valores recuperados.
Como evitar: reconstruir o cálculo a partir de documentos fiscais e relatórios confiáveis.
5. Corrigir o passado e continuar errando no presente
Algumas empresas fazem uma recuperação tributária pontual, mas mantêm a mesma parametrização que originou o recolhimento indevido.
O crédito recuperado, nesse caso, não resolve a causa do problema.
Como evitar: transformar a revisão em melhoria permanente do cadastro, da apuração e dos processos fiscais.
Quais são os benefícios de uma apuração correta?
O efeito mais evidente é evitar impostos pagos além do necessário, mas a organização tributária produz ganhos mais amplos para a operação.
Redução legal da carga tributária
A empresa deixa de recolher PIS e Cofins sobre receitas que efetivamente possuem tratamento diferenciado quando todos os requisitos legais estão presentes.
Recuperação de caixa
Valores pagos indevidamente em períodos anteriores podem representar recursos relevantes para capital de giro, investimentos e operação, desde que o crédito seja corretamente identificado e comprovado.
Maior precisão na formação de preços
Se a carga tributária de uma categoria de produto está errada, a análise de sua margem também pode estar distorcida.
Com tributação adequada, o restaurante enxerga com mais clareza o resultado obtido em alimentos, bebidas e demais linhas de venda.
Menor exposição fiscal
Cadastros, NCMs, documentos e apurações coerentes reduzem inconsistências entre informações fiscais, escrituração e declarações.
Melhor tomada de decisão
Uma contabilidade que separa receitas por tratamento tributário oferece dados mais úteis para comparar produtos, margens e rentabilidade.
E a Reforma Tributária muda essa análise?
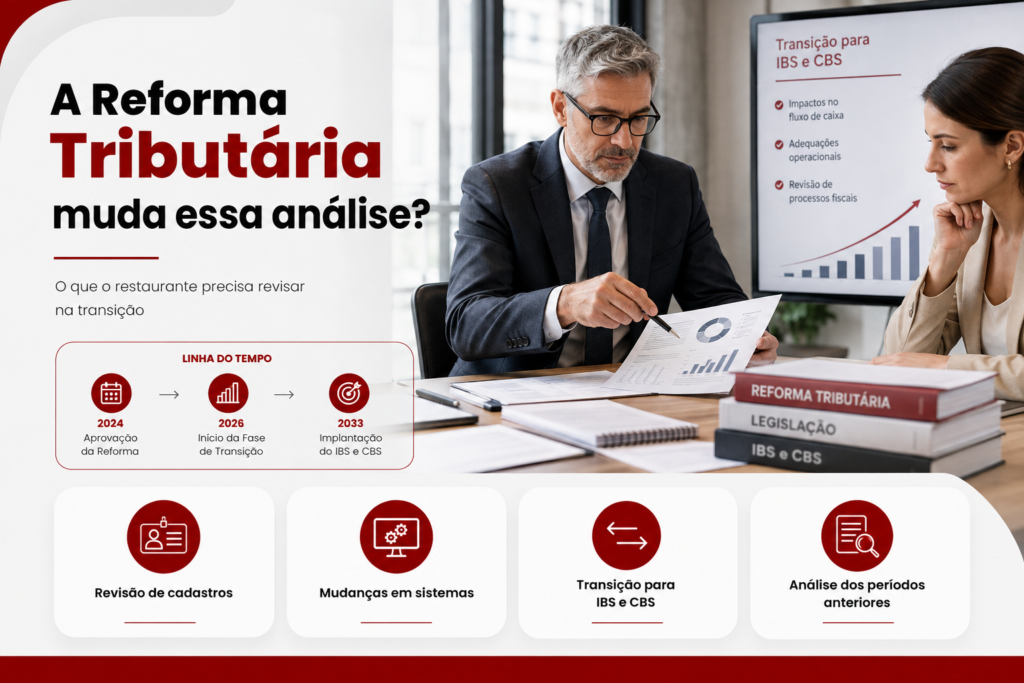
Sim. A substituição gradual do sistema atual de tributação sobre o consumo exige acompanhamento do tratamento dado às operações em cada etapa da transição.
Em 2026, PIS e Cofins ainda fazem parte da estrutura tributária brasileira enquanto CBS e IBS avançam em sua implementação. A transição modifica gradualmente a lógica de tributação sobre o consumo e aumenta a necessidade de revisar cadastros, documentos fiscais e sistemas.
Para restaurantes, isso significa administrar duas frentes ao mesmo tempo: revisar corretamente períodos em que PIS e Cofins continuam relevantes e preparar a operação para as novas regras de IBS e CBS.
Essa mudança não elimina o direito de analisar recolhimentos anteriores. Restaurantes que pagaram PIS e Cofins de forma inadequada em períodos passados ainda precisam verificar eventuais créditos dentro dos prazos legais.
Perguntas frequentes sobre PIS e Cofins monofásicos para restaurantes
Todo restaurante tem direito à redução de PIS e Cofins?
Não. O tratamento não depende apenas da atividade de restaurante. É necessário verificar os produtos comercializados, a classificação fiscal, a legislação aplicável, o regime tributário e a posição da empresa na cadeia de comercialização.
Bebidas vendidas em restaurante são sempre monofásicas?
Não. Existem produtos sujeitos a regimes específicos, mas a análise deve considerar NCM, descrição fiscal, operação realizada e exceções previstas na legislação. Aplicar o tratamento a todas as bebidas sem conferência pode gerar erro fiscal.
Restaurante do Simples Nacional pode pagar PIS e Cofins indevidamente?
Sim. Isso pode ocorrer quando receitas de produtos submetidos à tributação concentrada são declaradas no PGDAS-D sem a segregação adequada, fazendo com que o cálculo considere percentuais de PIS e Cofins que deveriam receber tratamento diferente.
É possível recuperar valores pagos nos últimos cinco anos?
Em regra, pagamentos realizados por DAS indevidamente ou em valor maior que o devido podem ser objeto de restituição ou compensação dentro do prazo de cinco anos contado da arrecadação, observados os requisitos e as particularidades de cada caso.
O restaurante deixa de pagar todos os impostos sobre produtos monofásicos?
Não. No Simples Nacional, a segregação relacionada ao regime monofásico afeta os percentuais correspondentes a PIS e Cofins naquela receita específica. Os demais tributos abrangidos pelo regime continuam seguindo as regras aplicáveis.
A recuperação pode ser feita apenas com uma lista de NCMs?
Não é recomendável. A lista de NCMs é apenas parte da análise. O procedimento deve relacionar classificação fiscal, legislação, documentos de entrada e saída, faturamento, PGDAS-D e valores efetivamente recolhidos.
O que o restaurante precisa revisar para não continuar pagando a mais?
A análise de PIS e Cofins monofásicos para restaurantes deve ser tratada como um processo fiscal, e não como uma simples busca por créditos tributários.
Primeiro, é preciso identificar quais produtos realmente possuem tratamento diferenciado. Depois, conferir NCMs, documentos fiscais, receitas e parametrizações.
No Simples Nacional, essas informações precisam chegar corretamente à apuração para que os percentuais de PIS e Cofins não sejam aplicados sobre receitas que deveriam ser segregadas.
Se a revisão apontar recolhimentos anteriores acima do devido, ainda é necessário reconstruir as competências, corrigir as informações quando cabível e utilizar o procedimento adequado de restituição ou compensação.
O ganho mais consistente aparece quando a empresa une as duas frentes: recupera o que foi pago indevidamente e corrige o processo para impedir novos recolhimentos incorretos.
Revise a tributação do seu restaurante com a Contábil Sodré
A Contábil Sodré atua com contabilidade especializada para bares e restaurantes, assessoria fiscal e planejamento tributário, apoiando empresas na correta apuração dos impostos, revisão dos processos fiscais e identificação de oportunidades legais de redução da carga tributária.
Se o seu restaurante comercializa bebidas e outros produtos que podem receber tratamento tributário específico, uma revisão pode identificar falhas de cadastro, problemas na segregação das receitas, inconsistências no PGDAS-D e possíveis valores recolhidos além do necessário.
A Sodré pode apoiar a empresa na análise da tributação, organização das informações fiscais e adequação dos procedimentos para que eventuais economias tributárias tenham respaldo documental e não criem novos riscos para o negócio.
Fale com um especialista da Contábil Sodré para avaliar a situação fiscal do seu restaurante e entender se existem oportunidades de corrigir a apuração e recuperar valores pagos indevidamente.