Médicos que atuam por meio de CNPJ podem encontrar diferenças relevantes na tributação mesmo quando duas empresas possuem faturamentos semelhantes.
No Simples Nacional, parte dessa diferença pode estar relacionada ao Fator R, cálculo que determina se determinadas receitas de prestação de serviços serão tributadas pelo Anexo III ou pelo Anexo V.
Para uma clínica ou sociedade médica, olhar apenas para o faturamento não é suficiente. Pró-labore, salários, encargos trabalhistas e previdenciários e a evolução da receita dos últimos 12 meses podem modificar o resultado do cálculo e, consequentemente, a alíquota efetiva do Simples.
É nesse ponto que o fator R para médicos em Belo Horizonte ganha relevância no planejamento tributário.
Uma estrutura de folha compatível com a operação pode permitir o enquadramento no Anexo III, mas aumentar o pró-labore ou contratar funcionários apenas para atingir determinado percentual, sem fazer as contas completas, pode produzir o efeito contrário.
Para uma visão mais ampla sobre essa relação entre folha, regime tributário e margem da atividade médica, a SODRÉ também aborda o tema em seu conteúdo sobre planejamento tributário para profissionais da saúde.
A seguir, entenda como o cálculo funciona, quais valores entram na fórmula, quando a folha pode diminuir a tributação e o que deve ser analisado antes de alterar a estrutura de uma empresa médica.
O que é o fator R para médicos em Belo Horizonte?
O fator R para médicos em Belo Horizonte é a relação entre a folha de salários, incluindo os valores admitidos pela legislação, e a receita bruta considerada para os 12 meses anteriores ao período de apuração.
Quando o resultado é igual ou superior a 28%, as receitas de atividades médicas sujeitas ao Fator R podem ser tributadas pelo Anexo III do Simples Nacional. Quando fica abaixo de 28%, a tributação ocorre pelo Anexo V.
A regra está prevista na legislação do Simples Nacional e é detalhada pela Resolução CGSN nº 140/2018. A atividade de medicina, inclusive laboratorial, aparece entre os serviços submetidos ao cálculo.
Por que o Fator R pode fazer diferença na tributação de médicos?
Serviços médicos sujeitos ao Fator R podem ter uma diferença considerável de tributação dependendo do anexo aplicável.
O Anexo III começa, na primeira faixa, com alíquota nominal de 6%. Já o Anexo V possui alíquota nominal inicial de 15,5%. Isso não significa, porém, que toda clínica que atingir 28% passará automaticamente a pagar exatamente 6% sobre o faturamento.
A tributação efetiva depende também da Receita Bruta Total acumulada nos 12 meses anteriores, conhecida como RBT12, porque o Simples Nacional utiliza faixas progressivas, alíquotas nominais e parcelas a deduzir.
O Manual do PGDAS-D do Simples Nacional demonstra justamente essa sistemática e confirma que as atividades sujeitas ao Fator R são direcionadas ao Anexo III quando o indicador é igual ou superior a 0,28 e ao Anexo V quando fica abaixo desse limite.
Por isso, existem duas análises diferentes:
- verificar se a atividade desenvolvida está sujeita ao Fator R;
- calcular em qual faixa do respectivo anexo a empresa se encontra.
Uma clínica médica com faturamento elevado pode alcançar o Fator R de 28% e continuar pagando uma alíquota efetiva superior a 6%. Ainda assim, a passagem do Anexo V para o III pode representar economia tributária relevante.
Quando a análise indica que o Simples pode deixar de ser competitivo, também é necessário comparar outras alternativas. O artigo sobre Lucro Presumido ou Simples Nacional para clínicas médicas aprofunda essa comparação.
Belo Horizonte muda a regra do Fator R?
Não. O Fator R integra as regras nacionais do Simples Nacional e não possui um percentual específico para Belo Horizonte.
A localização, entretanto, continua relevante para outros aspectos da operação, como cadastro municipal, emissão de notas fiscais, tratamento do ISS, licenciamento e obrigações relacionadas ao estabelecimento.
Portanto, a análise do Fator R para médicos em Belo Horizonte precisa combinar a regra nacional do Simples com a realidade cadastral, fiscal, trabalhista e operacional da empresa no município.
Como funciona o Fator R para médicos na prática?
De forma simplificada, a relação pode ser representada da seguinte maneira:
Fator R = folha de salários considerada nos 12 meses ÷ receita bruta considerada nos 12 meses
O resultado precisa ser igual ou superior a 0,28, ou 28%, para que as receitas submetidas à regra sejam direcionadas ao Anexo III.
Na prática, o processo exige mais atenção do que a fórmula sugere.
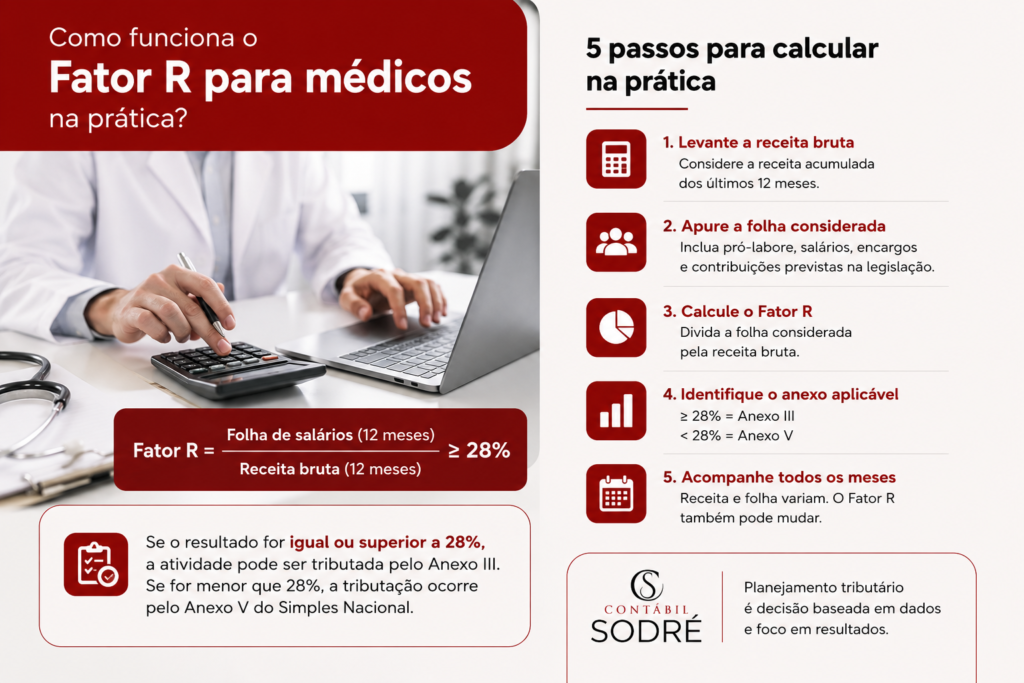
1. Levante a receita bruta dos últimos 12 meses
Primeiro, é necessário identificar corretamente a receita utilizada na apuração do Fator R.
Não se deve considerar apenas o faturamento do mês corrente. O cálculo observa a receita dos períodos estabelecidos pelas regras do Simples Nacional.
Para uma clínica em crescimento, essa diferença é especialmente relevante. O aumento rápido da receita pode reduzir o Fator R caso a folha não acompanhe a expansão.
2. Calcule corretamente a folha considerada pela legislação
Depois, deve ser apurada a folha dos períodos correspondentes. A Resolução CGSN nº 140/2018 estabelece quais valores compõem a folha utilizada para fins do Fator R.
A apuração não corresponde simplesmente ao salário líquido transferido aos funcionários. Conforme as regras aplicáveis, devem ser analisados valores como:
- remunerações pagas a empregados e trabalhadores;
- pró-labore dos sócios;
- determinadas contribuições previdenciárias patronais;
- valores efetivamente recolhidos a título de FGTS;
- demais verbas incluídas no conceito legal utilizado pelo Simples Nacional.
As orientações oficiais disponíveis no Perguntão do Simples Nacional detalham o conceito de Fator R e os critérios utilizados na apuração.
Essa composição precisa estar alinhada às informações trabalhistas, previdenciárias e contábeis da empresa. Para consultórios que precisam revisar não apenas o imposto, mas toda a rotina fiscal, o conteúdo sobre contabilidade para consultórios médicos em Belo Horizonte complementa essa análise.
3. Divida a folha pela receita
Considere uma empresa médica que apresente, de maneira meramente ilustrativa:
- receita acumulada considerada: R$ 600.000;
- folha considerada no Fator R: R$ 180.000.
O cálculo seria:
R$ 180.000 ÷ R$ 600.000 = 0,30
Nesse exemplo, o Fator R corresponde a 30%. Como supera o limite de 28%, a receita submetida à regra pode ser tributada pelo Anexo III.
Agora imagine a mesma receita, mas com folha de R$ 150.000:
R$ 150.000 ÷ R$ 600.000 = 0,25
O resultado seria 25%, abaixo do limite. Nesse caso, a tributação da atividade sujeita ao Fator R ocorreria pelo Anexo V.
4. Identifique o anexo e a faixa correspondente
Chegar a 28% não encerra a apuração.
É necessário identificar a RBT12, localizar a faixa correspondente no Anexo III ou V e aplicar a fórmula da alíquota efetiva do Simples Nacional.
5. Repita a análise mensalmente
O Fator R não deve ser tratado como uma definição permanente.
Como folha e receita são observadas em períodos móveis, os números mudam ao longo do tempo.
Uma clínica que estava acima de 28% pode cair abaixo desse limite depois de um aumento expressivo do faturamento, redução da equipe ou mudança na remuneração dos sócios.
O acompanhamento mensal permite antecipar essas alterações antes que elas impactem de maneira inesperada a carga tributária.
Quanto a folha precisa representar para o médico ficar no Anexo III?
Como referência, a folha considerada na fórmula precisa representar pelo menos 28% da receita utilizada no cálculo.
Se a receita acumulada considerada for de R$ 1 milhão, por exemplo, uma conta simplificada indicaria R$ 280 mil de folha para alcançar exatamente 28%.
Mas essa conta não deve ser usada isoladamente para decidir quanto o médico precisa retirar de pró-labore.
A folha gera outros efeitos financeiros e tributários. Dependendo da composição utilizada para alcançar o percentual, podem surgir impactos relacionados a:
- INSS;
- FGTS;
- encargos trabalhistas;
- custos de contratação;
- tributação do pró-labore;
- distribuição entre pró-labore e lucros;
- fluxo de caixa da clínica.
A pergunta mais adequada, portanto, não é simplesmente “quanto de pró-labore preciso definir para chegar a 28%?”, mas:
Qual estrutura de remuneração produz o melhor resultado tributário e financeiro dentro da legislação?
Essa diferença de abordagem é importante em qualquer planejamento tributário para clínicas médicas, principalmente quando a operação está crescendo ou modificando sua estrutura de custos.
Quais aspectos técnicos e fiscais precisam ser analisados?
A utilização estratégica do Fator R depende de uma leitura conjunta das regras do Simples Nacional e das características específicas da empresa médica.
Não basta projetar um percentual de folha. É necessário verificar como os números são registrados, quais verbas efetivamente compõem o cálculo, qual atividade gera a receita e quais custos adicionais surgirão com qualquer mudança na remuneração ou na equipe.
Pró-labore não deve ser definido somente pelo Fator R
O pró-labore do médico sócio costuma ter peso relevante no cálculo, mas não deve ser artificialmente elevado apenas para modificar o anexo.
É necessário comparar:
- economia estimada no DAS;
- contribuição previdenciária incidente;
- eventuais reflexos no Imposto de Renda da pessoa física;
- capacidade financeira da empresa;
- distribuição de lucros;
- fluxo de caixa;
- documentação contábil que sustenta a operação.
Em determinadas situações, aumentar o pró-labore pode melhorar o Fator R, mas elevar outros custos a ponto de reduzir ou eliminar a economia pretendida.
Distribuição de lucros não é sinônimo de pró-labore
Outro ponto que exige atenção é a separação entre remuneração pelo trabalho do sócio e distribuição de lucros.
Os dois pagamentos possuem naturezas distintas. A distribuição de lucros não pode ser tratada automaticamente como substituta do pró-labore apenas com a finalidade de diminuir encargos ou alterar o Fator R.
Além disso, os resultados distribuídos precisam estar sustentados pela escrituração contábil e pela situação econômica efetivamente apurada pela empresa.
Uma contabilidade organizada, portanto, faz parte do próprio planejamento tributário.
Folha e faturamento precisam ser acompanhados juntos
Uma clínica pode aumentar o faturamento sem alterar sua equipe. Quando isso acontece, o denominador do Fator R cresce enquanto o numerador pode permanecer semelhante.
O percentual tende a cair.
| Situação | Receita em 12 meses | Folha considerada | Fator R | Tributação da atividade |
| Clínica A | R$ 500.000 | R$ 150.000 | 30% | Anexo III |
| Clínica B | R$ 600.000 | R$ 150.000 | 25% | Anexo V |
| Clínica C | R$ 800.000 | R$ 232.000 | 29% | Anexo III |
| Clínica D | R$ 800.000 | R$ 200.000 | 25% | Anexo V |
A tabela mostra por que simplesmente manter determinado valor de pró-labore não garante permanência no Anexo III. Conforme a receita aumenta, a clínica precisa acompanhar como essa evolução altera a relação utilizada no Fator R.
A alíquota efetiva também precisa entrar na conta
A comparação correta deve considerar a alíquota efetiva aplicável à empresa.
No Simples Nacional, ela é calculada a partir da fórmula:
[(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
Por isso, a diferença financeira entre permanecer no Anexo V e alcançar o Anexo III deve ser simulada com os dados reais da clínica, e não apenas com as alíquotas iniciais das tabelas.
Quando aumentar a folha realmente reduz os impostos?
Aumentar a folha pode gerar economia quando o custo adicional necessário para alcançar ou manter 28% for inferior à redução tributária obtida pela mudança de anexo.
Na prática, trata-se de encontrar um ponto de equilíbrio.
Imagine que uma clínica esteja pouco abaixo do Fator R necessário. Uma reorganização do pró-labore tecnicamente justificável ou uma contratação que já seria necessária para a operação pode alterar o resultado.
Em outra empresa, porém, a distância até 28% pode ser tão grande que aumentar a folha apenas para mudar de anexo resultaria em encargos superiores à economia obtida no DAS.
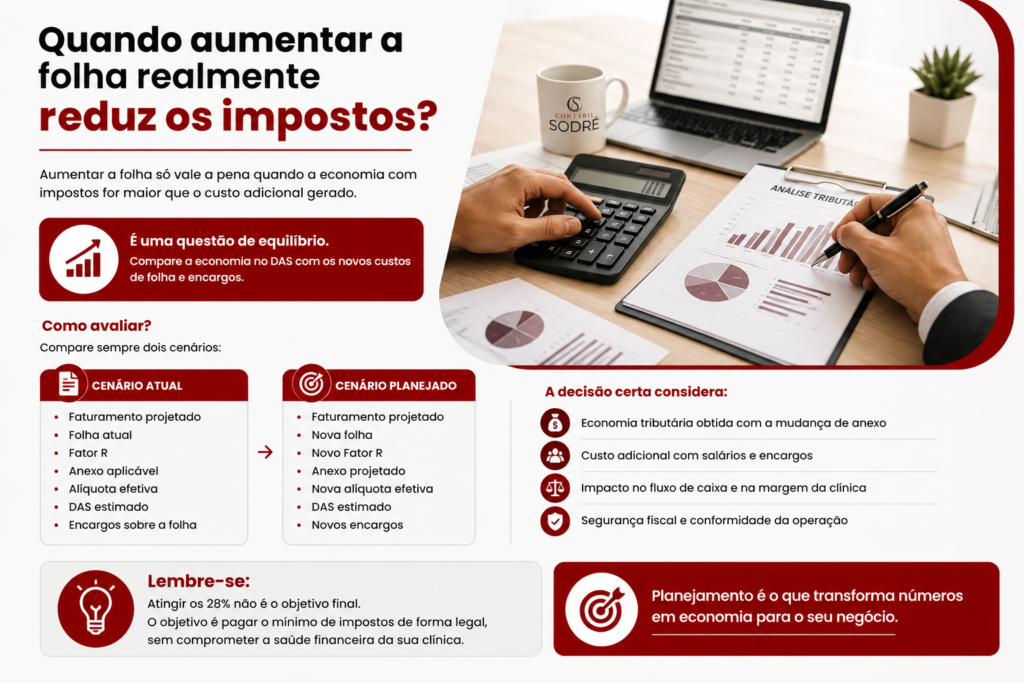
O planejamento deve comparar, pelo menos, dois cenários:
Cenário atual
- faturamento projetado;
- folha atual;
- Fator R;
- anexo aplicável;
- alíquota efetiva;
- DAS estimado;
- encargos relacionados à folha.
Cenário planejado
- faturamento projetado;
- nova estrutura de folha;
- novo Fator R;
- anexo projetado;
- nova alíquota efetiva;
- DAS estimado;
- novos encargos e custos.
A alternativa mais eficiente tende a ser aquela que reduz o custo tributário global de forma legal sem comprometer caixa, margem ou estrutura operacional.
Principais erros ao calcular o Fator R para médicos
1. Olhar apenas para a alíquota inicial dos anexos
Comparar 6% do Anexo III com 15,5% do Anexo V sem calcular a alíquota efetiva pode gerar uma expectativa incorreta de economia.
Como evitar: utilize faturamento acumulado, faixa, alíquota nominal e parcela a deduzir em cada cenário.
2. Aumentar o pró-labore sem fazer uma simulação completa
Subir o pró-labore pode ajudar a atingir 28%, mas também modifica contribuições e outros custos.
Como evitar: compare a economia no Simples com todos os efeitos financeiros gerados pela nova remuneração.
3. Confundir distribuição de lucros com folha
Lucros distribuídos não devem ser tratados automaticamente como folha para atingir o Fator R.
Como evitar: mantenha separação contábil adequada entre pró-labore, remunerações e distribuição de resultados.
4. Fazer o cálculo apenas uma vez por ano
O Fator R utiliza períodos móveis e pode mudar conforme faturamento e folha evoluem.
Como evitar: acompanhe o indicador mensalmente e considere projeções para os meses seguintes.
5. Desconsiderar o crescimento do faturamento
Uma clínica pode manter a mesma equipe enquanto aumenta significativamente suas receitas. Isso tende a reduzir o percentual da folha sobre o faturamento.
Como evitar: incorpore projeções de receita ao planejamento e monitore a distância em relação aos 28%.
6. Tomar decisões apenas para “bater os 28%”
Atingir o limite não significa automaticamente que aumentar despesas com pessoal seja a melhor estratégia.
Como evitar: avalie custo tributário total, necessidade operacional, margem, caixa, remuneração dos sócios e projeções da empresa antes de modificar a folha.
Quais benefícios uma gestão correta do Fator R pode gerar?
Quando o planejamento é feito com dados reais, o Fator R deixa de ser apenas uma regra de apuração e passa a funcionar como um indicador importante para a gestão tributária da empresa médica.
Redução legal da carga tributária
Quando existe viabilidade econômica para atingir os 28%, a tributação pelo Anexo III pode reduzir o DAS das receitas submetidas ao Fator R.
Mais previsibilidade financeira
Projeções mensais de receita, folha e impostos diminuem surpresas no caixa e ajudam a clínica a antecipar mudanças de anexo.
Estrutura adequada de remuneração dos sócios
A análise permite discutir pró-labore e distribuição de lucros a partir de critérios contábeis, previdenciários, financeiros e tributários integrados.
Maior segurança fiscal
Manter folha, contabilidade, apuração do Simples e documentos coerentes reduz o risco de utilizar estratégias sem sustentação técnica.
Decisões melhores sobre crescimento
Contratações, expansão da clínica e aumento do faturamento deixam de ser analisados somente sob a ótica operacional. O impacto tributário também passa a integrar a decisão.
Perguntas frequentes sobre fator R para médicos em Belo Horizonte
Médico no Simples Nacional sempre precisa calcular o Fator R?
Para as receitas de atividades médicas submetidas às regras do Fator R, sim. O resultado do cálculo determina a tributação pelo Anexo III quando o indicador é igual ou superior a 28% e pelo Anexo V quando fica abaixo desse percentual.
Qual é o percentual mínimo do Fator R?
O limite é 28%. Em termos matemáticos, a relação entre folha e receita considerada precisa resultar em pelo menos 0,28 para direcionar as receitas sujeitas ao Fator R ao Anexo III.
Pró-labore entra no Fator R?
Sim. O pró-labore pode integrar a folha considerada no cálculo conforme as regras do Simples Nacional. Isso não significa que seu valor deva ser elevado indiscriminadamente, pois contribuições, tributação pessoal e fluxo de caixa também precisam ser analisados.
Distribuição de lucros entra no Fator R?
A distribuição de lucros não deve ser confundida com a remuneração que compõe a folha utilizada para fins do Fator R. A empresa precisa manter escrituração contábil adequada para sustentar a distribuição dos resultados.
Vale a pena aumentar o pró-labore para chegar aos 28%?
Depende. A estratégia só faz sentido quando a economia tributária gerada pela eventual mudança para o Anexo III supera os custos adicionais associados à remuneração e aos encargos. A resposta deve vir de uma simulação tributária.
O Fator R é calculado todo mês?
Sim. Como a relação considera dados dos períodos previstos nas regras do Simples Nacional, alterações na receita e na folha podem modificar o resultado ao longo do ano. Por isso, o acompanhamento mensal é recomendado.
O que o médico deve avaliar antes de tentar atingir 28%?
O principal aprendizado é que o fator R para médicos em Belo Horizonte não deve ser tratado como um mecanismo isolado para pagar menos impostos.
O percentual de 28% define a passagem entre os Anexos III e V para as atividades submetidas à regra, mas a decisão de alterar folha ou pró-labore precisa considerar o custo completo da empresa.
Antes de qualquer mudança, é recomendável avaliar:
- receita acumulada e projeção de faturamento;
- folha considerada no cálculo;
- pró-labore dos sócios;
- encargos trabalhistas e previdenciários;
- alíquota efetiva do Simples Nacional;
- economia projetada entre os Anexos III e V;
- distribuição de lucros;
- fluxo de caixa;
- necessidade real de contratação;
- escrituração contábil e documentação da empresa.
A gestão eficiente está em encontrar o ponto no qual folha, remuneração, operação e tributação funcionam de forma coerente, e não em elevar despesas simplesmente para alcançar um indicador.
Avalie o Fator R da sua empresa médica com a SODRÉ
Se sua clínica, consultório ou empresa médica está no Simples Nacional, vale verificar se o Fator R está sendo acompanhado mensalmente e se a atual estrutura de folha e pró-labore continua adequada ao faturamento do negócio.
A SODRÉ atua com contabilidade para a área da saúde em Belo Horizonte, planejamento tributário, assessoria contábil, assessoria fiscal e departamento pessoal.
Essa integração permite analisar o Fator R considerando não apenas o percentual de 28%, mas também o impacto do DAS, da folha, do pró-labore e da estrutura tributária sobre o resultado da empresa.
Em vez de modificar a remuneração dos sócios apenas para tentar mudar de anexo, a análise pode comparar faturamento, folha, alíquota efetiva, encargos e outros regimes tributários para identificar o cenário mais adequado para a operação.
Fale com um especialista da SODRÉ e solicite uma análise da estrutura tributária da sua empresa médica em Belo Horizonte.